
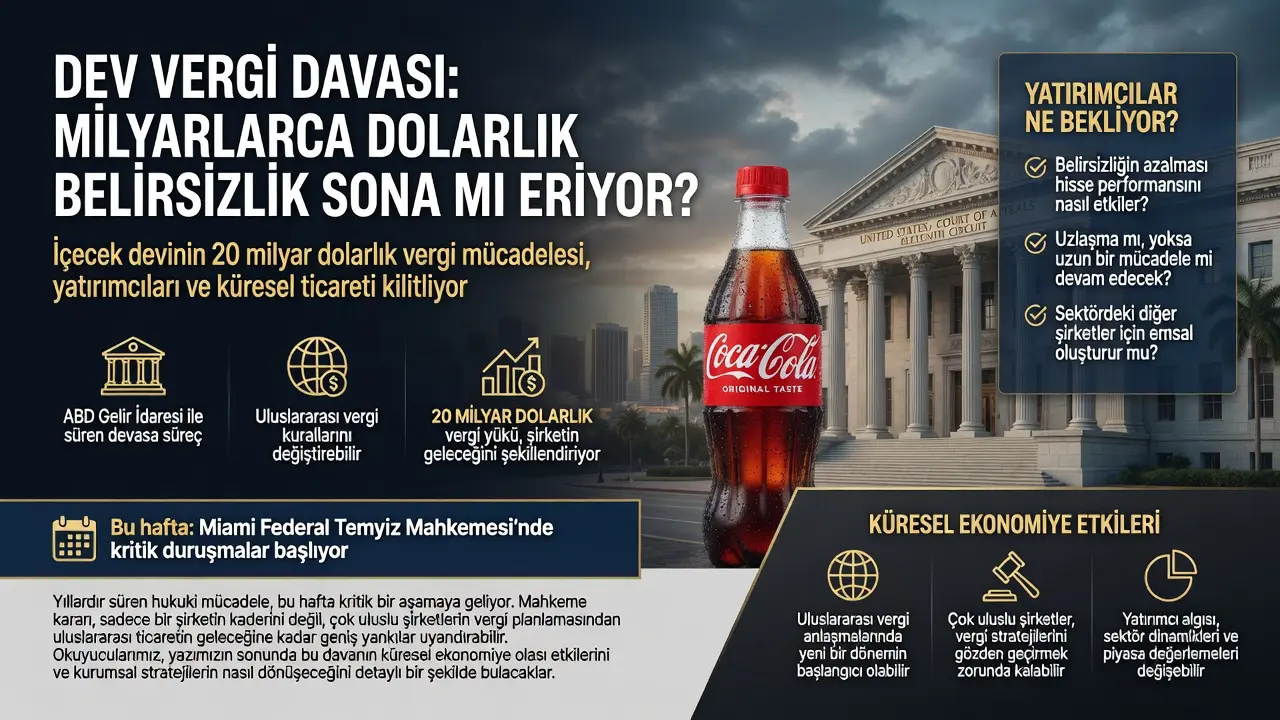
İçecek sektörünün küresel lideri konumundaki şirket ile devlet otoriteleri arasındaki bu uyuşmazlık, esasında 2007 yılına kadar uzanan oldukça köklü ve karmaşık bir geçmişe dayanmaktadır. O dönemde şirketin kendi uluslararası operasyonlarından elde ettiği kârın, hangi yöntemlerle vergilendirileceği konusu üzerinde ciddi bir anlaşmazlık patlak vermiş ve bu durum zamanla devasa boyutlara ulaşan bir hukuki mücadeleye dönüşmüştür. Şirket tarafı, uygulanan vergilendirme yönteminin 1996 yılında resmi makamlarla varılan mutabakat çerçevesinde şekillendiğini ve yıllardır yasal düzenlemelere uygun olduğunu savunmaktadır. Gelir İdaresi ise tam tersi bir yaklaşımla, şirketin kârını yapay bir şekilde yurt dışındaki iştiraklere aktararak vergi yükümlülüklerinden kaçınmaya çalıştığını ileri sürerek cezai yaptırımlar talep etmektedir. Yirmi yıl süren bu süreç boyunca yönetim kademesinde üç farklı CEO değişmiş ve vergi otoritesinin başında tam 12 farklı isim görev yapmıştır. Geçmiş yıllarda verilen kararların mahkeme tarafından yeniden değerlendirilmesi, davanın sadece geçmişi değil geleceği de ilgilendiren bir noktada durduğunu göstermektedir.
Geriye dönüp baktığımızda, 2020 yılında ilk aşaması tamamlanan yargı sürecinde şirketin aleyhine bir karar çıktığını ve yaklaşık 6 milyar dolarlık bir ödeme yapıldığını görüyoruz. Bu ödeme, davanın taraflar için ne kadar hayati bir öneme sahip olduğunu ve finansal sonuçlarının ne derece yıkıcı olabileceğini net bir şekilde kanıtlamıştır. Şirket, bu yeni temyiz süreciyle birlikte daha önce ödenen bu tutarı faiziyle birlikte geri almayı hedeflerken, otorite ise yeni ek yükümlülüklerle birlikte toplam rakamı 20 milyar dolara yükseltmeyi planlamaktadır. Bu süreç, kurumsal dünyada vergi planlamasının sınırlarının nerede bittiği ve devletin otoritesinin nerede başladığı sorusunu sürekli güncel tutmaktadır. Finansal okuryazarlık açısından baktığımızda, bir şirketin toplam net kârını ve mevcut nakit varlıklarını aşan bir vergi borcuyla karşı karşıya kalması, her zaman piyasalarda bir şok dalgası yaratmaktadır. Önümüzdeki günlerde Miami’de görülecek duruşmalar, 2007 ile 2025 yılları arasındaki tüm mali operasyonların derinlemesine inceleneceği bir milat olacaktır.
IRS ve Şirket Arasındaki Hukuki Çatışma
Mahkeme salonlarına taşınan bu çatışma, şirketlerin entelektüel mülkiyet haklarını nasıl yönettikleri ve bu haklardan elde edilen gelirleri nasıl raporladıkları üzerine kurulu teknik bir tartışma içermektedir. Şirket yönetimi, kendi markasının küresel bilinirliğini ve özel formüllerini kullanarak elde ettiği değerin, yerel operasyonlar yerine daha verimli olan bölgelerde vergilendirilmesinin ticari bir zorunluluk olduğunu savunmaktadır. Ancak devlet tarafı, bu modelin sadece vergi matrahını aşındırmak ve kârı düşük vergi dilimine sahip ülkelere kaydırmak için kurgulanmış bir strateji olduğunu iddia etmektedir. Teknik açıdan bakıldığında, transfer fiyatlandırması kurallarının çok uluslu devlerin operasyonlarıyla ne kadar uyumlu olduğu konusu mahkemede en çok tartışılan başlıklardan biri haline gelmiştir. Bu durum, sadece bir vergi cezası meselesi değil, aynı zamanda vergi yasalarının modern dünya ekonomisine entegrasyonuyla ilgili büyük bir sınav niteliği taşımaktadır. Hakimin vereceği karar, hangi tarafın argümanının uluslararası ticaret hukukuna daha uygun olduğunu belirleyecek ve gelecekteki olası uyuşmazlıklara da bir standart getirecektir.
Taraflar arasındaki bu hukuk savaşı, şirket içi raporlama mekanizmalarının ve vergi uzmanlarının oynadığı rolü de ön plana çıkarmaktadır. Özellikle büyük ölçekli şirketlerin vergi departmanları, yasal boşluklardan faydalanarak maksimum verimlilik hedeflemektedir; ancak bu hedefin yasal sınırları ihlal edip etmediği konusu sürekli bir tartışma konusudur. IRS cephesi, bu davanın sonucunu sadece tek bir kurumla olan hesaplaşma değil, tüm sistemin yeniden dizayn edilmesi için bir fırsat olarak görmektedir. Şirket ise kendisine yöneltilen suçlamaların haksız olduğunu, çünkü mevcut sistemin yıllar önce bizzat devlet kurumları tarafından onaylandığını hatırlatmaktadır. Hukuki açıdan bakıldığında, geriye dönük uygulama yasağı ve kazanılmış haklar ilkesi, savunmanın en temel dayanaklarını oluşturmaktadır. Bu karmaşık hukuki labirentte atılacak her adım, yatırımcılar tarafından dikkatle takip edilmektedir.
Küresel Ekonomik Emsal Niteliği
Bu davanın sonuçları, sadece Coca-Cola’nın bilançosunu ilgilendirmekle kalmayıp, teknoloji ve ilaç gibi fikri mülkiyetin yoğun kullanıldığı sektörlerdeki diğer dev şirketler için de bir emsal teşkil edecektir. Dünya genelinde faaliyet gösteren pek çok uluslu şirket, kârlarını vergi avantajlı bölgelerde konsolide ederek operasyonel maliyetlerini minimize etme yoluna gitmektedir. Eğer mahkeme, şirketin uyguladığı transfer fiyatlandırma yöntemini kusurlu bulursa, bu durum benzer modelleri kullanan yüzlerce şirket için yeni bir vergi riskinin doğması anlamına gelecektir. Yatırımcılar, bu tür yasal düzenlemelerin küresel piyasalarda dalgalanmalara yol açacağından endişe ederek, risk yönetim stratejilerini yeniden güncellemeyi düşünmektedir. Vergi otoriteleri, dijitalleşen ve küreselleşen dünyada vergi gelirlerini korumak için daha agresif bir duruş sergilemeye başlamış durumdadır. Bu nedenle, davanın sonucu çok uluslu şirketlerin gelecekteki yatırım kararlarında belirleyici bir unsur olacaktır.
Özellikle Meta Platforms ve Amgen gibi sektör devlerinin de benzer şekilde IRS ile davalık olduğu göz önüne alındığında, bu davanın bir domino etkisi yaratması muhtemel görünmektedir. Şirketler, yüksek vergi oranlarıyla karşı karşıya kalmamak için operasyonel yapılarını gözden geçirmek zorunda kalabilirler. Bu durum, uzun vadede vergi cenneti kavramının zayıflamasına ve daha şeffaf bir küresel vergi sisteminin inşa edilmesine katkı sağlayabilir. Uzmanlar, bu davanın ticari hukuk literatürüne geçecek nitelikte olduğunu ve hukuk fakültelerinde yıllarca ders olarak okutulacağını ifade etmektedir. Hissedarlar ise bu tür yasal belirsizliklerin şirketlerin piyasa değerleri üzerinde yarattığı baskıyı bir an önce sona erdirilmesini istemektedir. Piyasa analistleri, kararın açıklanmasıyla birlikte ilgili hisse senetlerinde sert hareketler yaşanabileceği konusunda yatırımcıları uyarmaya devam etmektedir.
Finansal Riskler ve Pazar Beklentileri
Davanın finansal açıdan yarattığı en büyük risk, şirketin halihazırda açıkladığı kâr marjlarının geriye dönük olarak revize edilmesi gerekliliğidir. Eğer mahkeme, vergi borcunun ödenmesi gerektiğine hükmederse, bu durum şirketin nakit akışını zorlayacak ve temettü ödemeleri veya yeni yatırım planları üzerinde kısıtlayıcı bir etki yaratacaktır. Yatırımcılar, şirketin bu kadar büyük bir yükümlülüğü karşılayıp karşılayamayacağını veya bu durumun borçlanma maliyetlerini ne kadar artıracağını yakından izlemektedir. 2025 yılı net kâr verileriyle kıyaslandığında, 20 milyar dolarlık bir ceza, şirketin yıllarca süren büyüme çabalarının büyük bir kısmını silip süpürebilecek bir büyüklüktedir. Bu nedenle, piyasalar her bir mahkeme oturumunu, bir bilanço açıklaması kadar önemli bir veri seti olarak kabul etmektedir. Beklentilerin ötesinde çıkacak bir karar, sadece şirketin hisselerini değil, sektör genelindeki içecek ve tüketim malları hisselerini de aşağı yönlü baskılayabilir.
Buna ek olarak, şirketin piyasa değerindeki dalgalanmalar, uzun vadeli yatırım fonlarının portföylerinde değişikliğe gitmesine yol açabilir. Finansal analistler, davanın sadece bugünkü vergi borcuyla sınırlı kalmayıp, gelecek dönemler için de daha yüksek vergi oranları anlamına gelebileceği uyarısında bulunmaktadır. Şirket yönetimi ise güçlü marka değeri ve istikrarlı nakit yaratma kapasitesi sayesinde bu tür krizleri aşabileceklerini savunarak yatırımcılara güven vermeye çalışmaktadır. Ancak, 20 milyar dolar gibi astronomik bir rakamın piyasa psikolojisi üzerinde yarattığı baskı, mantıklı argümanlarla kolayca dağıtılamayacak kadar büyüktür. Davanın sonucu ne olursa olsun, bu süreç şirketin kurumsal yönetim ilkelerinin ve vergi stratejilerinin daha detaylı denetimlerden geçeceği bir dönemi başlatacaktır. Gelecekteki finansal tablolar, bu davanın yarattığı yükümlülüklerin nasıl yönetildiğine dair önemli ipuçları sunacaktır.
Uzun Vadeli Stratejiler ve Gelecek Projeksiyonları
Dava süreci nihayete erdiğinde, şirketin operasyonel modelinde köklü değişikliklere gitmesi beklenmektedir ve bu durum şirketin uzun vadeli verimlilik stratejilerini yeniden şekillendirecektir. Artık şirketler, sadece kâr maksimizasyonuna değil, aynı zamanda vergi otoriteleriyle sürdürülebilir ve şeffaf ilişkilere de odaklanmak zorunda kalacaklardır. Bu, çok uluslu şirketlerin dünya genelindeki operasyonlarını daha yerelleştirilmiş ve vergi yasalarına tam uyumlu bir şekilde tasarlamaları anlamına gelmektedir. Belki de bu kriz, şirketin uzun zamandır ertelediği dijital dönüşüm veya yeni pazarlara açılma stratejilerini hızlandırmak için bir motivasyon kaynağı olabilir. Gelecek projeksiyonları, şirketin bu hukuki süreçten çok daha dirençli ve yasal süreçlere karşı daha hazırlıklı bir yapıya dönüşerek çıkabileceğine işaret etmektedir. Zorluklar, her zaman kurumsal adaptasyon yeteneğini geliştiren birer katalizör görevi görür.
Sonuç olarak, 25 Haziran’daki duruşma ile başlayacak olan bu kritik hafta, sadece bir mahkeme salonunda değil, tüm küresel ekonomi sahnesinde yankılanacaktır. Tarafların sunacağı yeni deliller ve mahkemenin göstereceği duruş, hukukun ticaret üzerindeki etkisini bir kez daha test edecektir. Yatırımcıların ve tüketicilerin bu süreci yakından izlemesi, şirketin sadece bir içecek üreticisi değil, aynı zamanda küresel sistemin önemli bir parçası olduğunu hatırlatmaktadır. İster bir zafer olsun ister bir bedel ödeme süreci, bu dava tarihe geçecek bir hesaplaşma olarak kalacaktır. Her ne kadar belirsizlikler devam etse de, kurumsal dünyada sürdürülebilirlik kavramı artık sadece çevre veya toplumsal etki ile sınırlı olmayıp, mali şeffaflık ile de doğrudan bağlantılı hale gelmiştir. Şirketin bu krizden nasıl çıkacağı, önümüzdeki çeyreklerdeki büyüme oranlarını doğrudan etkileyecek olan en önemli faktördür.
